물가가 매년 2% 오르면
10년 뒤 100만 원의 가치는?
돈의 숫자는 그대로여도 그 돈으로 살 수 있는 양은 달라집니다.
- 물가가 매년 2%씩 오른다면 10년 뒤 100만 원의 구매력은 현재 약 82만 원과 비슷해요.
- 같은 조건에서 20년 뒤에는 약 67만 원, 30년 뒤에는 약 55만 원 수준이에요.
- 2%는 매년 확정되는 물가가 아니라 계산을 이해하기 위한 가정이에요.
통장에 100만 원이 그대로 있어도, 10년 뒤 그 돈의 힘까지 그대로인 것은 아닙니다.
올해 1만 원에 살 수 있던 물건이 내년에 1만 200원이 된다면 돈의 액면가는 변하지 않았지만 구매력은 줄어듭니다. 장기 저축이나 노후 준비에서 목표 금액만 정하고 물가를 빼놓으면, 목표에 도착한 뒤 예상보다 살 수 있는 것이 적을 수 있어요.
10년 뒤 100만 원은 왜 약 82만 원일까?
현재가치는 미래 금액을 물가상승률만큼 거꾸로 할인해 계산합니다. 물가가 연 2% 오른다고 가정하면 계산식은 100만 원 ÷ 1.02의 기간 제곱입니다.
| 기간 | 계산 | 현재가치 |
|---|---|---|
| 10년 뒤 | 100만 원 ÷ 1.02¹⁰ | 약 82만 원 |
| 20년 뒤 | 100만 원 ÷ 1.02²⁰ | 약 67만 원 |
| 30년 뒤 | 100만 원 ÷ 1.02³⁰ | 약 55만 원 |
2%는 작아 보이지만 매년 앞선 해의 가격에 다시 붙기 때문에 기간이 길수록 차이가 커집니다. 30년 뒤 통장에 적힌 100만 원은 여전히 100만 원이지만, 살 수 있는 양은 현재 55만 원어치와 비슷하다는 뜻입니다.
반대로 미래에 얼마가 필요할지도 계산할 수 있어요
지금 월 생활비가 200만 원이고 같은 생활 수준을 20년 뒤에도 유지하고 싶다고 가정해볼게요. 물가가 매년 2% 오른다면 필요한 금액은 200만 원 × 1.02²⁰, 약 297만 원입니다. 현재의 200만 원짜리 생활을 미래에는 약 297만 원으로 해야 할 수 있다는 의미예요.
이 계산은 노후자금 목표를 “3억 만들기”처럼 액수만 정하기보다, “미래에 매달 필요한 생활비를 몇 년 동안 마련하기”로 바꾸는 데 도움이 됩니다.
한국은행의 2% 목표는 예언이 아닙니다
한국은행은 현재 소비자물가 상승률 기준 2%를 물가안정목표로 두고 중기적인 관점에서 통화정책을 운영합니다. 그러나 실제 물가는 어떤 해에는 2%보다 높고, 어떤 해에는 낮을 수 있습니다. 개인이 자주 사는 품목에 따라서도 체감 물가는 달라져요.
그래서 2% 계산은 미래 가격을 정확히 맞히는 예측이 아니라, 장기 목표에서 구매력 변화를 빠뜨리지 않기 위한 기준선으로 사용하는 편이 좋습니다.
저축 목표에 물가를 반영하는 세 가지 방법
- 목표 금액과 사용 시점을 함께 적습니다. 1억 원이 아니라 ‘2040년 주거자금 1억 원’처럼 적어야 물가를 반영할 수 있어요.
- 매년 목표 금액을 다시 계산합니다. 실제 물가와 소득 변화를 반영해 1년에 한 번 조정합니다.
- 수익률은 물가를 뺀 뒤 봅니다. 자산이 3% 늘고 물가가 2% 올랐다면 구매력 기준 증가는 단순 3%보다 작습니다.
물가를 이유로 무리한 투자를 할 필요는 없습니다. 비상자금처럼 안전성과 유동성이 중요한 돈과, 오랜 기간 뒤에 쓸 돈은 목적이 다릅니다. 돈의 사용 시점에 따라 보관 방법도 나눠야 해요.
목표 금액을 매달의 저축액으로 바꾸는 방법은 월 저축액별 1억 모으는 기간에서 이어서 확인할 수 있습니다.
계산은 연 2% 물가상승이 매년 동일하게 이어진다는 가정이며 만 원 단위로 반올림했습니다. 실제 물가는 시기와 소비 품목에 따라 달라집니다. 출처: 한국은행 통화신용정책 운영의 일반원칙.
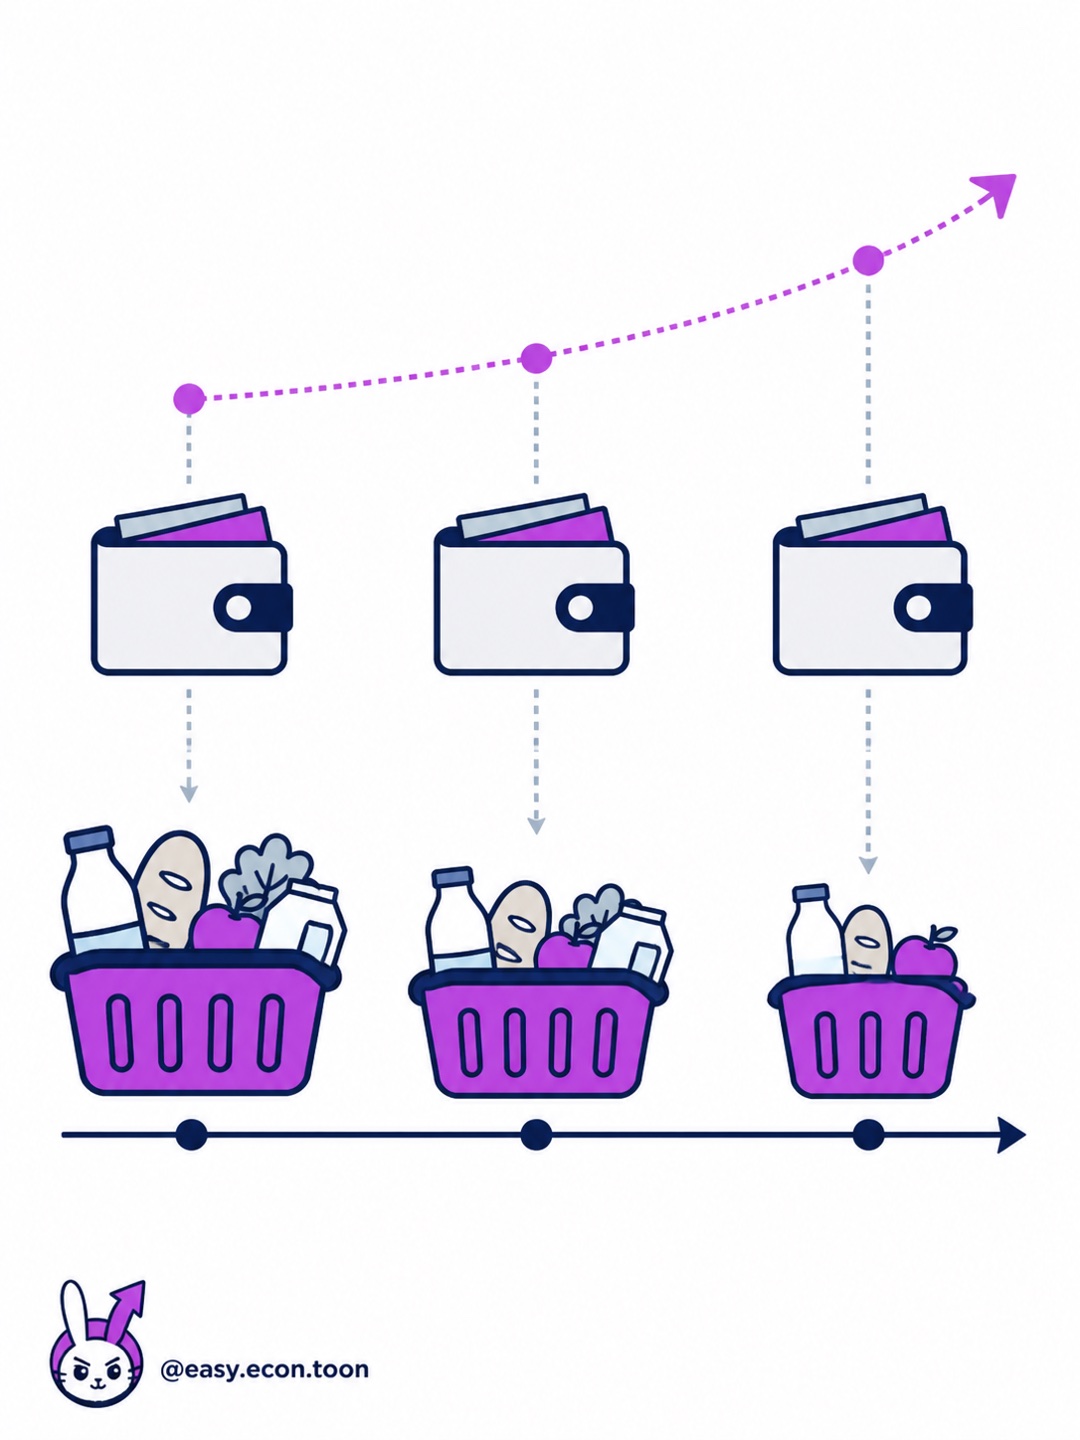
미래의 목표 금액에는
미래의 물가도 함께 넣어야 해요.
@easy.econ.toon과 돈의 시간을 차근차근 공부해요.
총총느루 팔로우하기 ↗