매달 50만 원·100만 원·200만 원,
1억 모으는 기간은?
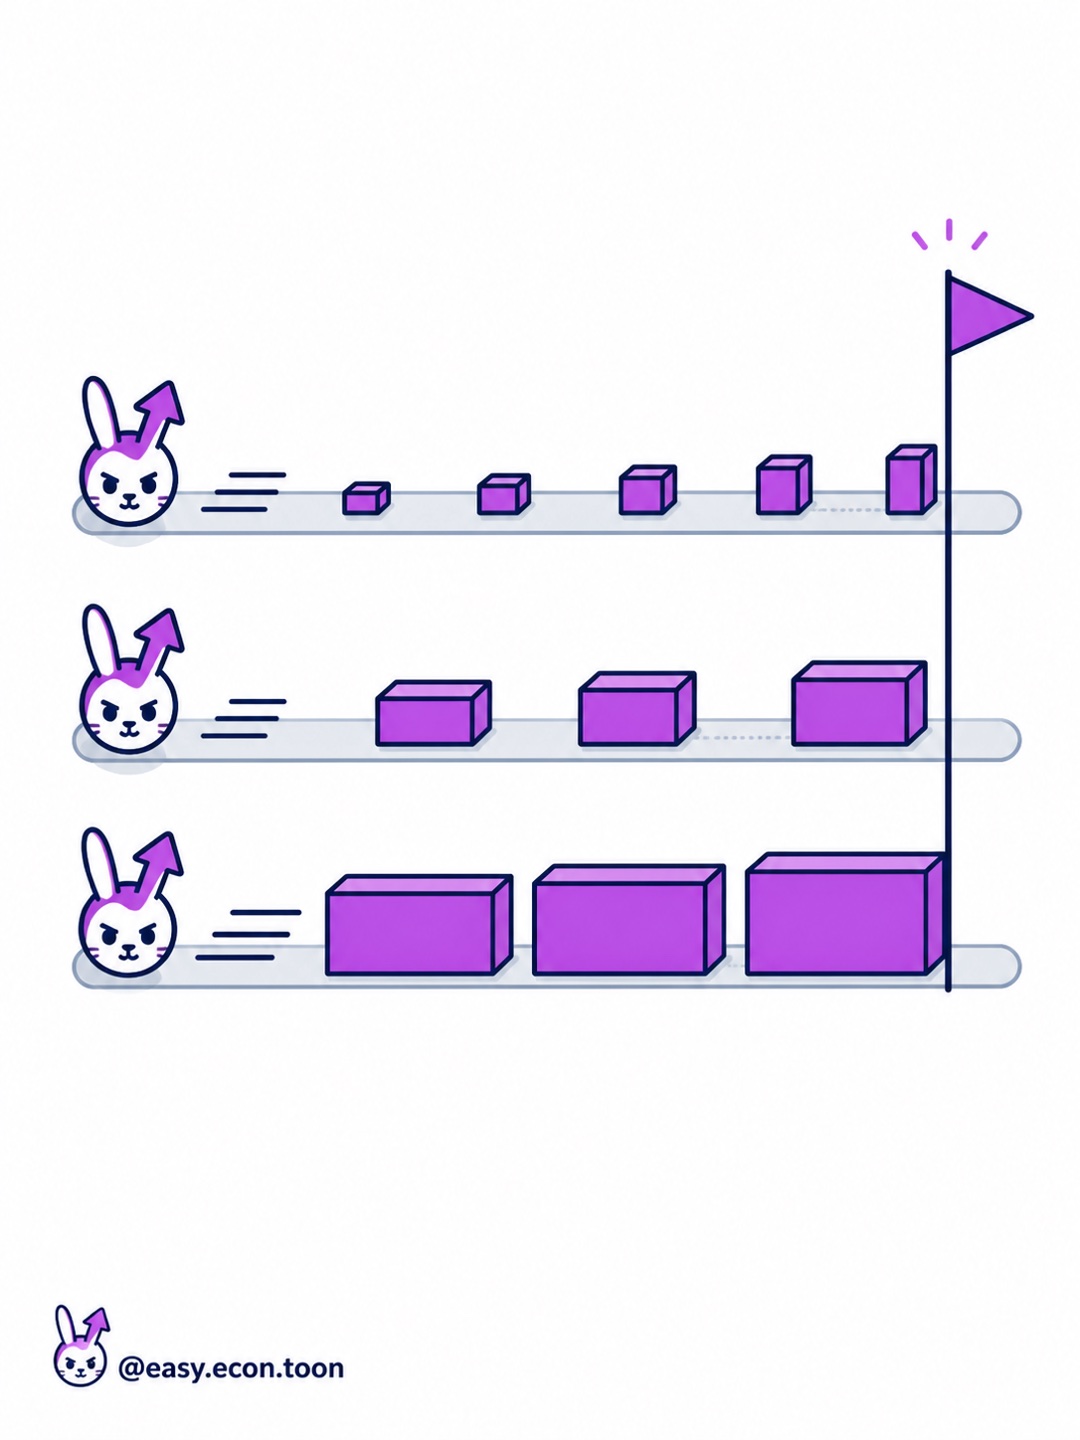
같은 1억 원도 매달 모을 수 있는 금액에 따라 도착하는 시간이 크게 달라져요.
- 월 50만 원은 200개월, 즉 16년 8개월이 걸려요.
- 월 100만 원은 100개월, 즉 8년 4개월이 걸려요.
- 월 200만 원은 50개월, 즉 4년 2개월이 걸려요.
1억 원이라는 목표보다 먼저 봐야 할 숫자는 ‘이번 달에 얼마를 남길 수 있는가’입니다.
큰돈을 모으겠다고 마음먹으면 목표 금액부터 정하기 쉽습니다. 하지만 실제 계획을 움직이는 건 매달 저축할 수 있는 금액이에요. 1억 원을 모으는 데 걸리는 기간은 월 저축액을 두 배로 늘리면 절반이 되고, 절반으로 줄이면 두 배가 됩니다.
월 저축액별 1억 모으는 기간
이자와 투자수익을 빼고, 매달 같은 금액을 빠짐없이 모은다고 가정했습니다. 계산식은 1억 원 ÷ 월 저축액입니다.
| 월 저축액 | 필요한 개월 | 걸리는 기간 |
|---|---|---|
| 50만 원 | 200개월 | 16년 8개월 |
| 100만 원 | 100개월 | 8년 4개월 |
| 200만 원 | 50개월 | 4년 2개월 |
월 50만 원과 200만 원의 차이는 매달 150만 원이지만, 시간으로 보면 12년 6개월 차이입니다. 저축액을 늘리는 효과는 통장에 더 많은 돈을 넣는 데서 끝나지 않아요. 목표에 도달하는 날짜 자체가 앞당겨집니다.
목표 기간을 먼저 정하면 필요한 금액이 보입니다
반대로 “몇 년 안에 1억을 만들고 싶다”라고 정할 수도 있습니다. 이때는 1억 원을 목표 개월 수로 나누면 됩니다.
| 목표 기간 | 개월 수 | 필요한 월 저축액 |
|---|---|---|
| 5년 | 60개월 | 약 167만 원 |
| 7년 | 84개월 | 약 120만 원 |
| 10년 | 120개월 | 약 84만 원 |
| 15년 | 180개월 | 약 56만 원 |
5년 안에 1억 원을 만들려면 매달 약 167만 원이 필요합니다. 현재 가능한 금액이 70만 원이라면 의지만으로 차이를 메우기는 어렵습니다. 목표 기간을 늘리거나, 소득을 높이거나, 목표 금액을 나누는 식으로 계획을 다시 설계해야 합니다.
월 저축액은 가장 잘한 달이 아니라 평범한 달을 기준으로
상여금이나 예상하지 못한 수입이 들어온 달을 기준으로 저축액을 정하면 계획이 금방 흔들립니다. 최근 3~6개월의 소득과 지출을 보고 대부분의 달에 유지할 수 있는 금액을 기준으로 잡는 편이 현실적입니다.
- 고정지출과 필수 생활비를 먼저 구분합니다.
- 갑작스러운 병원비나 수리비를 위한 비상자금은 따로 둡니다.
- 남은 돈을 모두 저축하기보다 오래 유지할 수 있는 금액을 정합니다.
- 상여금과 추가 수입은 기간을 단축하는 보너스로 활용합니다.
월 100만 원이 부담스럽다면 50만 원부터 시작해도 됩니다. 중요한 건 다른 사람의 금액을 따라가는 것이 아니라, 내 계획에서 기간과 금액이 어떻게 연결되는지 아는 것입니다.
이 계산에서 빠진 두 가지: 이자와 물가
예·적금 이자나 투자수익이 생기면 실제 기간은 단순 계산보다 짧아질 수 있습니다. 반대로 물가가 오르면 먼 훗날의 1억 원이 지금의 1억 원과 같은 구매력을 갖지 못할 수 있어요. 세금, 수수료, 상품별 조건도 결과를 바꿉니다.
따라서 이 표는 수익률을 약속하는 계산이 아니라 저축 계획의 출발점을 잡는 기준표로 보는 것이 맞습니다. 기간이 긴 목표라면 1년에 한 번 정도 소득, 저축액, 물가 변화를 반영해 다시 계산해보세요.
오늘 바로 정할 세 가지
- 목표 금액: 왜 필요한 돈인지 함께 적습니다.
- 목표 기간: 도착하고 싶은 연도와 월을 정합니다.
- 월 저축액: 평범한 달에도 유지 가능한 금액을 씁니다.
세 숫자가 맞지 않으면 실패한 계획이 아닙니다. 기간을 늘리거나 금액을 조정해야 한다는 사실을 일찍 발견한 계획이에요. 먼저 가능한 금액으로 시작하고, 소득이 늘 때 저축액을 단계적으로 높이는 편이 오래 갑니다.
1억 원부터 10억 원까지 목표 금액별 기간도 궁금하다면 월 100만 원씩 모으면 목표 금액까지 얼마나 걸릴까?에서 이어서 확인할 수 있습니다.
계산 기준: 1억 원을 월 저축액 또는 목표 개월 수로 단순 나눗셈했습니다. 이자, 투자수익, 물가, 세금과 수수료는 반영하지 않았으며 금액은 만 원 단위로 올림했습니다. 총총느루는 특정 금융상품이나 종목을 추천하지 않습니다.
목표 금액을
이번 달의 숫자로 바꿔보세요.
다음 생활경제 이야기도 인스타그램에서 먼저 만나요.
@easy.econ.toon 팔로우하기 ↗