원리금균등·원금균등·만기일시상환,
무엇이 다를까?
같은 1억 원을 같은 금리로 빌려도 원금을 갚는 시점에 따라 월 부담과 총이자가 달라집니다.
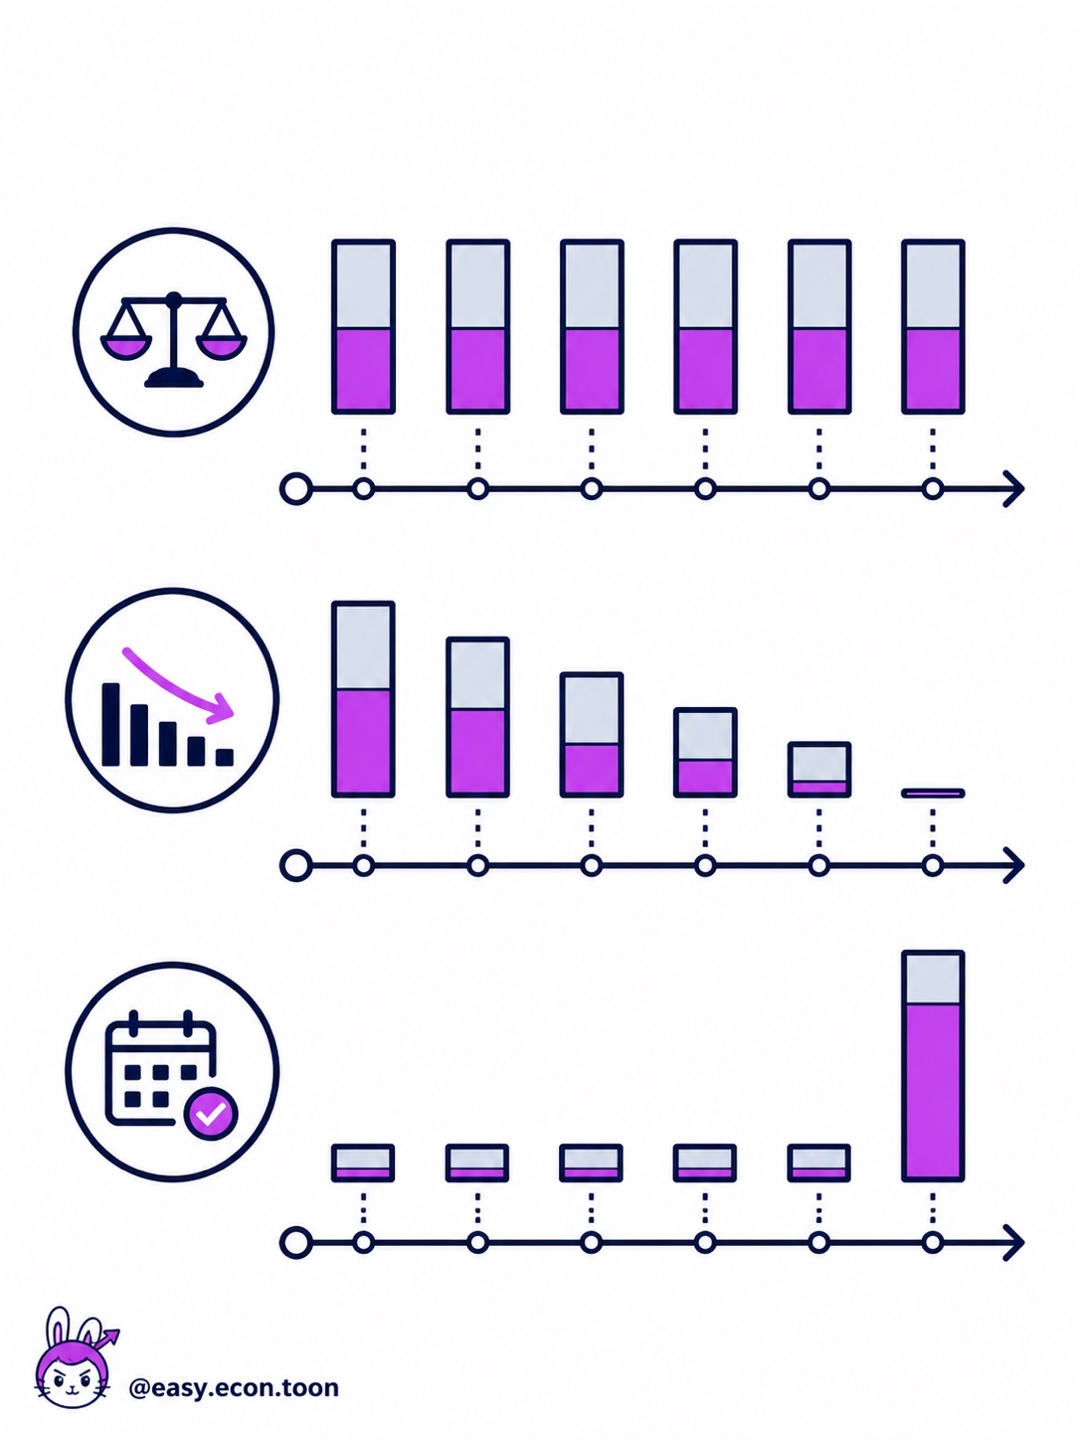
- 원리금균등은 매달 내는 원금과 이자의 합계를 비슷하게 맞춰요.
- 원금균등은 매달 같은 원금을 갚아 초기 부담이 크지만 납입액이 점차 줄어요.
- 만기일시는 기간 중 이자만 내고 원금을 만기에 한꺼번에 갚아요.
대출이자는 금리뿐 아니라 원금이 얼마나 오래 남아 있는지에 따라 달라집니다.
금리가 같다면 원금을 빨리 줄이는 방식일수록 대체로 총이자가 적습니다. 대신 초기에 내야 하는 금액이 커질 수 있어요. 그래서 상환방식은 총이자와 매달 현금흐름을 함께 비교해야 합니다.
1억 원·연 4%·10년으로 비교하면
금리가 10년 동안 같고 거치기간, 세금, 수수료가 없다고 가정했습니다. 실제 금융기관 계산은 납입일수와 약정 조건에 따라 조금 달라질 수 있어요.
| 상환방식 | 월 납입액 | 예상 총이자 |
|---|---|---|
| 원리금균등 | 매월 약 101만 2천 원 | 약 2,149만 원 |
| 원금균등 | 첫달 약 116만 7천 원→마지막 약 83만 6천 원 | 약 2,017만 원 |
| 만기일시 | 매월 이자 약 33만 3천 원+만기 원금 1억 원 | 약 4,000만 원 |
원금균등은 초기에 원금을 더 빠르게 줄여 원리금균등보다 총이자가 약 132만 원 적습니다. 만기일시는 매달 부담이 작아 보이지만 원금 1억 원이 만기까지 그대로 남아 있어 총이자가 가장 큽니다.
원리금균등: 월 예산을 세우기 쉽습니다
매달 납입액이 일정하도록 원금과 이자의 비중을 조정합니다. 초기에는 이자 비중이 크고 시간이 지날수록 원금 비중이 커져요. 고정금리라면 월 납입액을 예측하기 쉬워 장기적인 가계예산에 맞추기 편합니다.
다만 같은 금리와 기간이라면 원금을 더 빨리 갚는 원금균등보다 총이자가 조금 많을 수 있습니다.
원금균등: 처음 부담은 크지만 점점 줄어듭니다
대출원금을 전체 개월 수로 나누어 매달 같은 원금을 갚고, 남은 잔액에 이자를 계산합니다. 원금이 빠르게 줄기 때문에 이자도 매달 감소해요.
초기 납입액을 감당할 수 있고 총이자를 줄이고 싶다면 비교해볼 수 있습니다. 그러나 첫 몇 년의 주거비와 육아비 등 다른 지출이 큰 가구에는 초기 부담이 클 수 있어요.
만기일시: 월 이자만 보면 위험을 놓칠 수 있습니다
대출기간 동안 이자만 내므로 월 납입액이 가장 작아 보입니다. 하지만 만기에 원금 전체를 갚거나 대출을 연장해야 해요. 연장이 거절되거나 금리가 높아질 가능성, 원금 마련 계획이 실패할 가능성을 함께 봐야 합니다.
매달 적게 낸 차액을 따로 모으지 않으면 만기 직전에 큰 부담을 마주할 수 있습니다. ‘월 납입액이 가장 작다’와 ‘비용이 가장 적다’는 다른 말입니다.
상환방식을 고를 때 확인할 네 가지
- 초기 월 부담: 소득에서 원리금이 차지하는 비중을 계산합니다.
- 총이자: 금리뿐 아니라 대출기간 전체의 비용을 비교합니다.
- 소득 변화: 향후 소득이 늘거나 줄 가능성을 보수적으로 반영합니다.
- 조기상환 계획: 중도상환수수료와 면제 시점을 확인합니다.
대출기간을 늘리면 월 납입액은 줄지만 원금이 더 오래 남아 총이자가 커질 수 있습니다. 월 부담을 낮추기 위해 기간을 늘릴 때는 줄어든 금액만 보지 말고 전체 비용도 함께 확인하세요.
금리 방식까지 비교하려면 고정금리와 변동금리 차이를 이어서 읽어보세요.
계산은 매월 금리 연 4%÷12를 적용한 예시이며 실제 납입액은 금융회사 계산 방식, 납입일수, 거치기간, 금리 변동 및 수수료에 따라 달라집니다. 참고: 한국주택금융공사 월별상환원리금 안내, 서민금융진흥원 대출이자 계산기.
월 납입액만 보지 말고
원금이 줄어드는 속도를 확인하세요.
@easy.econ.toon과 대출 구조부터 차근차근 이해해요.
총총느루 팔로우하기 ↗